重庆双河创业新公司必看:税务登记+建账报税全流程
录入编辑:重庆工商财税网 | 发布时间:2026-09-18
摘要
对于新成立的创业公司而言,税务登记和建账报税是合规经营的基础环节。许多创业者因缺乏经验,容易在流程中遗漏细节,导致后续问题。本文将围绕税务登记、建账准备、税种核定、申报流程和常见误区五个方面,梳理关键步骤和注意事项,帮助创业者高效完成财税合规。
税务登记:迈出合规经营的第一步
公司注册完成后,税务登记是首要任务。无论是个体工商户还是有限责任公司,均需在成立之日起30日内完成税务备案。流程并不复杂,但材料准备需细致。营业执照副本、法人身份证、公司章程、经营地址证明是基本材料,若涉及特殊行业,可能还需补充资质文件。部分地区已实现线上办理,但首次登记建议前往税务局现场,避免信息填报错误。登记完成后,税务机关会核定税种,并发放税务UKey或数字证书,用于后续申报。
建账准备:规范财务的起点
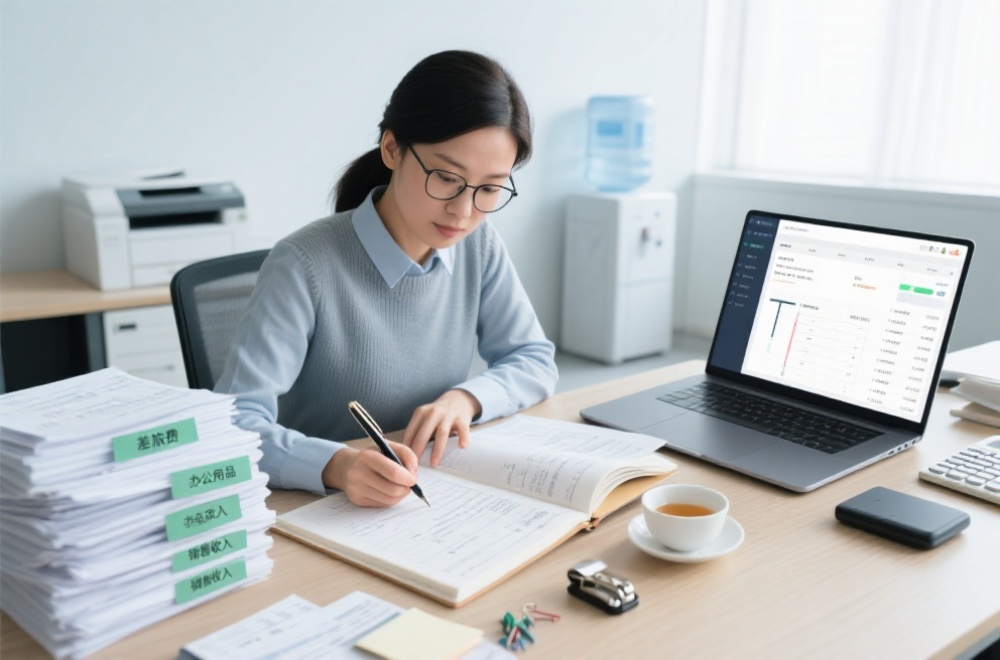
许多初创企业为节省成本,忽视建账的重要性,甚至依赖流水账或零散票据。这种做法短期内看似省事,却为日后税务稽查埋下隐患。建账的核心是设立总账、明细账、日记账等基础账簿,记录每一笔收支。若公司规模较小,可选用简易账套;业务复杂的企业则需按会计准则设置科目。财务软件能大幅提升效率,但需确保符合税务备案要求。此外,银行账户必须与公司业务严格分开,避免公私混同。
税种核定:明确纳税义务的关键
税务登记时,税务机关会根据经营范围核定税种。增值税、企业所得税、个人所得税是常见税种,但不同行业可能有附加税或特殊税种。例如,广告公司需缴纳文化事业建设费,餐饮企业涉及消费税。创业者需主动确认核定结果是否准确,若发现遗漏或错误,及时申请调整。小规模纳税人与一般纳税人的选择也需谨慎,前者适用简易征收率,后者可抵扣进项税,需根据业务规模和发展规划权衡。
申报流程:周期性工作的执行要点
税务申报并非一劳永逸,而是按月、季或年进行的周期性任务。增值税小规模纳税人通常按季申报,一般纳税人则需按月完成。企业所得税和个人所得税申报频率也不同。逾期申报可能面临罚款,甚至影响信用评级。电子税务局已普及,但首次操作建议在专业人员指导下完成。申报前需核对开票数据、银行流水与账面是否一致,确保税额计算准确。若出现零申报,仍需提交报表,不可直接忽略。
常见误区:创业者容易踩的坑
许多创业者对财税存在认知偏差。例如,认为“公司没盈利就不用报税”,实际上即使亏损,企业所得税也需按期申报。另有人将“成本票”等同于“费用票”,忽视发票的合规性,导致进项税无法抵扣。还有企业为“避税”使用私人账户收款,此举不仅违反税法,还可能构成偷税漏税。此外,依赖代账公司却疏于监督,最终因账务混乱引发风险。合规的前提是主动了解规则,而非完全外包责任。
总结
税务登记和建账报税是创业公司无法绕开的课题。从完成初始登记到周期性申报,每个环节都需要耐心和细致。规范财务不仅是为了应对监管,更是企业健康发展的基石。创业者无需精通所有财税知识,但需掌握基本逻辑,避免因小失大。在合规框架内优化税务成本,才是长远之道。