重庆全行业适用|2026年云浮企业每月记账报税工作梳理
录入编辑:重庆工商财税网 | 发布时间:2026-10-10
摘要
随着企业数字化转型的加速,记账报税工作的规范化和高效化成为企业管理的核心需求。本文以2026年云浮企业为背景,梳理每月记账报税的关键流程,从数据整理到风险规避,提供一套全行业适用的操作指南,帮助企业优化财务管理效率。
数据整理与凭证归档
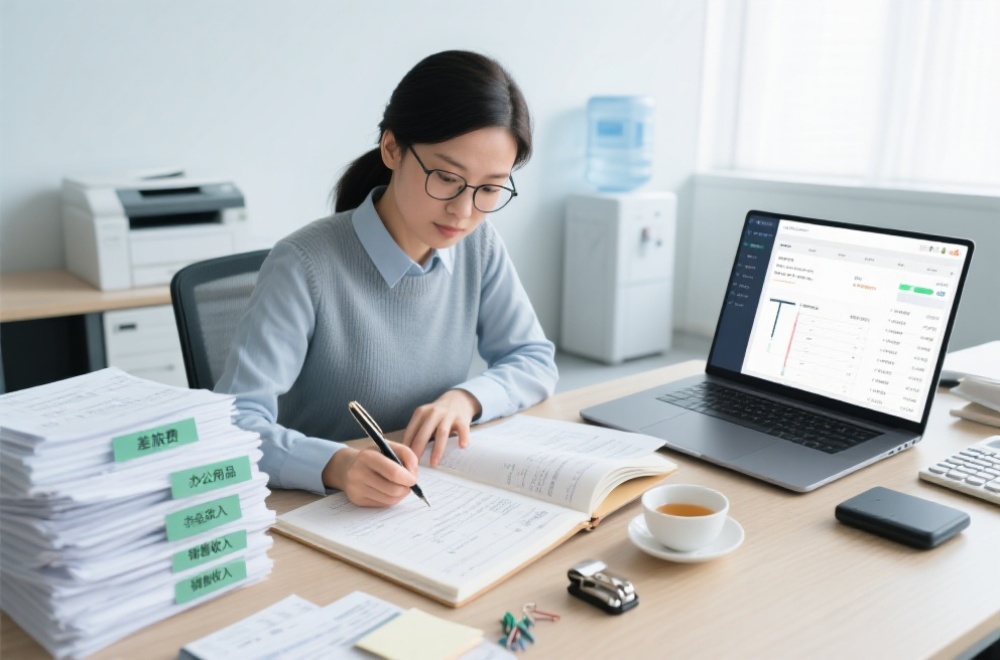
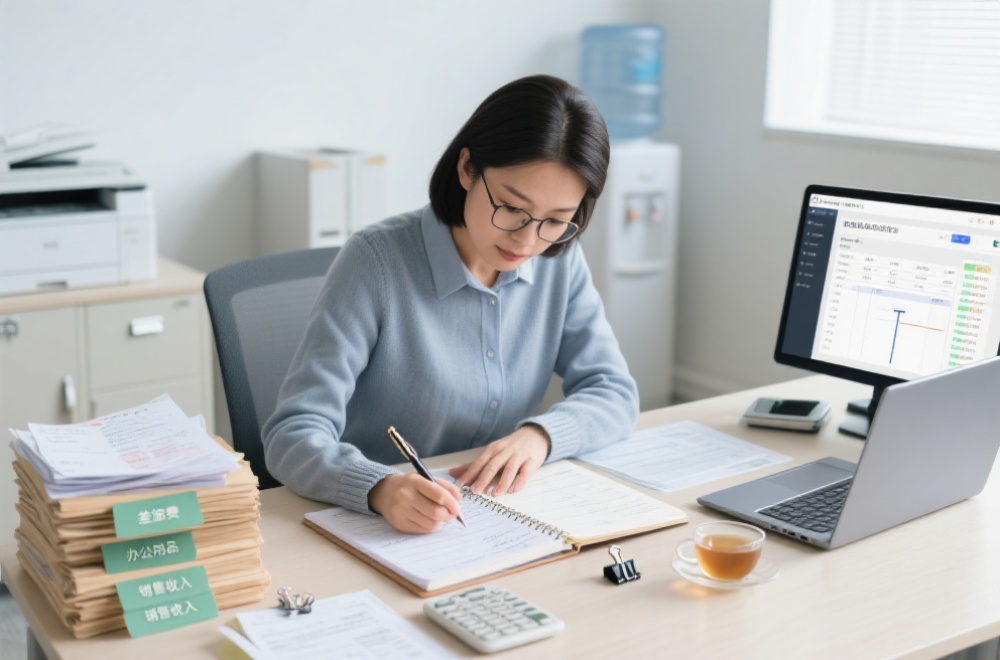
每月初,企业需完成上月的财务数据整理。收入、支出、成本等分类需清晰,原始凭证如发票、银行流水、合同等应逐一核对并归档。电子化存储成为趋势,建议使用云端系统备份,避免纸质文件丢失或损坏。数据录入时,注意区分应税项目与免税项目,确保后续申报的准确性。对于跨期交易或特殊业务,需单独标注并附说明,以便税务核查时快速调取。
税务申报表的填写与核对
根据行业特性选择对应的申报表,如增值税一般纳税人报表、企业所得税预缴表等。填写前需核对税率变动,2026年可能存在政策调整,需关注地方税务局的更新通知。表中数据需与财务软件导出的数值一致,重点检查进项税与销项税的匹配性。若发现差异,需追溯至原始凭证,避免因小数点误差或分类错误导致申报异常。申报表提交前,建议由财务负责人二次审核,确保逻辑无误。
税款计算与缴纳
税款计算需结合优惠政策。例如,小微企业可能享受所得税减免,高新技术企业则有研发费用加计扣除。计算应纳税额时,需同步确认附加税(如城建税、教育费附加)的基数。缴纳环节可通过电子税务局直接扣款,或授权银行代缴。注意区分对公账户与个人账户的支付权限,避免因账户限制导致滞纳金。若资金周转紧张,可提前与税务部门沟通分期缴纳方案,但需提交书面申请并留存回执。
税务风险自查与应对
每月报税后,建议开展内部自查。重点关注发票异常(如缺联票、重复报销)、收入确认时效(如预收款是否逾期未开票)、成本分摊合理性(如员工福利占比超标)等问题。若发现历史申报错误,主动补税并提交更正申报,比税务稽查后处理更稳妥。对于行业特有的风险点,如贸易企业的出口退税、服务业的差额征税,需建立专项检查清单,定期复核。
数字化工具的应用与优化
2026年,智能财税工具将进一步普及。企业可引入自动化系统完成发票识别、数据归集、报表生成等重复性工作,减少人工失误。但工具仅是辅助,仍需保留人工复核环节。例如,系统自动匹配的进销项可能存在时间差,需手动调整所属期。此外,定期评估工具的实际效用,淘汰冗余功能,避免因系统臃肿降低效率。员工培训同样关键,确保财务团队熟悉工具操作,并能处理突发故障。
总结
记账报税是企业运营中不可忽视的环节,尤其在政策与技术快速迭代的背景下,流程的精细化管理尤为重要。从数据源头把控准确性,到申报阶段的交叉验证,再到风险的事前规避,每一步都需企业投入足够精力。数字化工具的合理运用能大幅提升效率,但人工判断仍是核心。未来,云浮企业若能结合行业特性和自身需求,建立动态调整的财税管理体系,将在合规性与成本控制间找到更优平衡。